Domain sicheres-zahlen.de kaufen?
Wir ziehen mit dem Projekt
sicheres-zahlen.de um.
Sind Sie am Kauf der Domain
sicheres-zahlen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicheres-zahlen.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **


Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
ATSHA204ASSHDAT - Krypto-Authentifizierung, SHA, I2C, SOIC-8Schnelle, sichere und kosteneffektive symmetrische Authentifizierung Die Microchip SHA-basierten CryptoAuthentication Krypto-Element-Geräte wurden so konzipiert, dass sie flexible, vom Benutzer konfigurierbare Sicherheit bieten, um eine breite Palette von Authentifizierungsmodellen zu ermöglichen. Der ATSHA204A ist das erste Gerät der SHA-Gerätegruppe. Die ATECC108A und ATECC508A sind Supersets des ATSHA204A und somit aufwärtskompatibel. Wie alle CryptoAuthentication-Bausteine ist der ATSHA204A einfach zu entwickeln, ohne dass Krypto-Kenntnisse erforderlich sind. SHA-Algorithmen (Secure Hash Algorithm) sind in den meisten kryptografischen Systemen weit verbreitet und bleiben eine wichtige Komponente in den meisten modernen Authentifizierungsprotokollen. Diese Geräte unterstützen den SHA-256-Standard. Der ATSHA204A ist die kostengünstigste Lösung im Microchip CryptoAuthentication-Portfolio. Er integriert den SHA-256-Hash-Algorithmus mit einem 4,5 KB großen EEPROM und bietet eine robuste Hardware-Authentifizierung mit sicherer Schlüssel-/Datenspeicherung. Durch das winzige Gehäuse und die Single-Wire-Schnittstelle eignet sich der Baustein ideal für elektronische Handheld-Systeme und alle eingebetteten Systeme mit geringem Platzbedarf. Wesentliche Merkmale Kostengünstige Lösung zur symmetrischen Authentifizierung Schnelle Authentifizierung Einfache Schlüsselverwaltung Bestens geeignet für die Fälschungssicherheit UART-kompatible Hochgeschwindigkeits-Einzeldraht-Schnittstelle 1 MHz I2C-Schnittstelle 2,0V bis 5,5V Versorgungsspannungsbereich 1,8V bis 5,5V Kommunikationsspannungsbereich icherer Download und Boot Ecosystem Kontrolle Sicherheit von Nachrichten Anti-Cloning0,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lehmann, Andreas: Authentifizierung und Autorisierung in der ITAuthentifizierung und Autorisierung in der IT , Grundlagen und Konzepte , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20240216, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Lehmann, Andreas~Lubkowitz, Mark~Rehwaldt, Bernd, Keyword: Asymetrie; Authentifizierung; Autorisierung; Cloud; DSGVO; Edge Computing; Hashing; Informationssysteme OpenID; Internet of Things; Java; Microservices; OAuth; REST; SAML; Single Page Applications; XACML, Fachschema: Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit~Hacker (EDV)~Datensicherheit / Netz, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Sender’s product category: BUNDLE, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
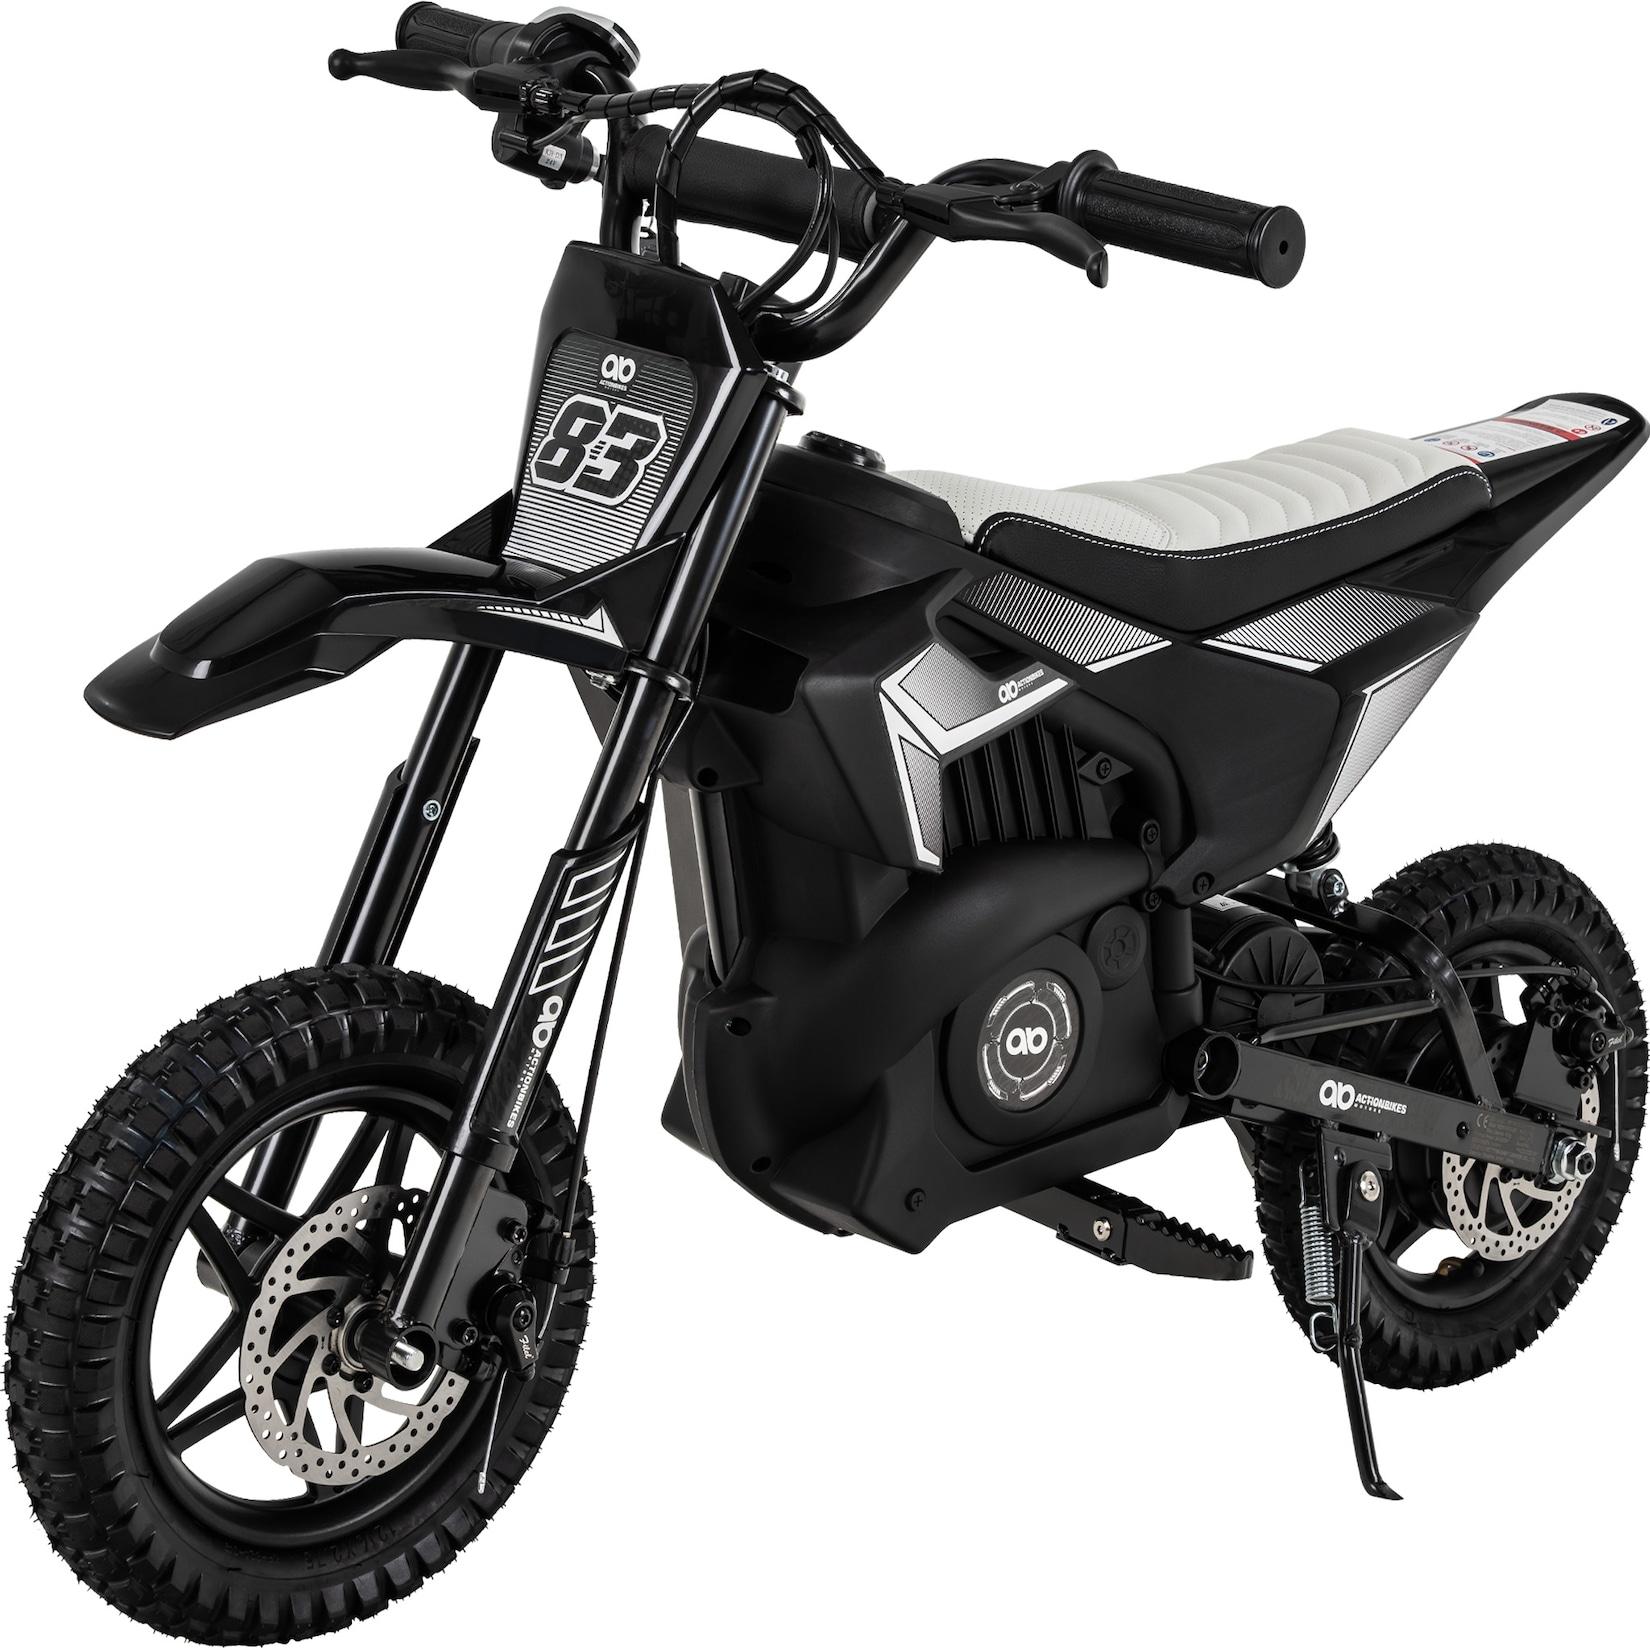
Kinder Crossbike Raider, Kinder Elektromotorrad, maximale Sicherheitsstandards, ab 8 JahrenKinder-Elektrocrossbike Raider Das Motorrad für maximal sicheren Fahrspaß. Das Kinder-Elektrocrossbike Raider kombiniert sportliches Crossbike-Design mit Technik und sicherem Fahrspaß. Zweifache Scheibenbremsen, ein Notausschalter, die Schubabschaltung u299,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **

Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Datensicherheit als Grundlage des internationalen elektronischen Handels - Datenschutz, Verschlüsselung, Authentifizierung, Taschenbuch von MarkDatensicherheit Als Grundlage Des Internationalen Elektronischen Handels - Datenschutz, Verschlüsselung, Authentifizierung, Taschenbuch Von Mark Boehm,max Kappler,helmut Bundesmann, Grin, 978-3-656-34062-1, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATSHA204ASSHDAT - Krypto-Authentifizierung, SHA, I2C, SOIC-8Schnelle, sichere und kosteneffektive symmetrische Authentifizierung Die Microchip SHA-basierten CryptoAuthentication Krypto-Element-Geräte wurden so konzipiert, dass sie flexible, vom Benutzer konfigurierbare Sicherheit bieten, um eine breite Palette von Authentifizierungsmodellen zu ermöglichen. Der ATSHA204A ist das erste Gerät der SHA-Gerätegruppe. Die ATECC108A und ATECC508A sind Supersets des ATSHA204A und somit aufwärtskompatibel. Wie alle CryptoAuthentication-Bausteine ist der ATSHA204A einfach zu entwickeln, ohne dass Krypto-Kenntnisse erforderlich sind. SHA-Algorithmen (Secure Hash Algorithm) sind in den meisten kryptografischen Systemen weit verbreitet und bleiben eine wichtige Komponente in den meisten modernen Authentifizierungsprotokollen. Diese Geräte unterstützen den SHA-256-Standard. Der ATSHA204A ist die kostengünstigste Lösung im Microchip CryptoAuthentication-Portfolio. Er integriert den SHA-256-Hash-Algorithmus mit einem 4,5 KB großen EEPROM und bietet eine robuste Hardware-Authentifizierung mit sicherer Schlüssel-/Datenspeicherung. Durch das winzige Gehäuse und die Single-Wire-Schnittstelle eignet sich der Baustein ideal für elektronische Handheld-Systeme und alle eingebetteten Systeme mit geringem Platzbedarf. Wesentliche Merkmale Kostengünstige Lösung zur symmetrischen Authentifizierung Schnelle Authentifizierung Einfache Schlüsselverwaltung Bestens geeignet für die Fälschungssicherheit UART-kompatible Hochgeschwindigkeits-Einzeldraht-Schnittstelle 1 MHz I2C-Schnittstelle 2,0V bis 5,5V Versorgungsspannungsbereich 1,8V bis 5,5V Kommunikationsspannungsbereich icherer Download und Boot Ecosystem Kontrolle Sicherheit von Nachrichten Anti-Cloning0,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lehmann, Andreas: Authentifizierung und Autorisierung in der ITAuthentifizierung und Autorisierung in der IT , Grundlagen und Konzepte , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20240216, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Lehmann, Andreas~Lubkowitz, Mark~Rehwaldt, Bernd, Keyword: Asymetrie; Authentifizierung; Autorisierung; Cloud; DSGVO; Edge Computing; Hashing; Informationssysteme OpenID; Internet of Things; Java; Microservices; OAuth; REST; SAML; Single Page Applications; XACML, Fachschema: Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit~Hacker (EDV)~Datensicherheit / Netz, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Sender’s product category: BUNDLE, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder Crossbike Raider, Kinder Elektromotorrad, maximale Sicherheitsstandards, ab 8 JahrenKinder-Elektrocrossbike Raider Das Motorrad für maximal sicheren Fahrspaß. Das Kinder-Elektrocrossbike Raider kombiniert sportliches Crossbike-Design mit Technik und sicherem Fahrspaß. Zweifache Scheibenbremsen, ein Notausschalter, die Schubabschaltung u299,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Familienexterne Unternehmensnachfolge im Mikrounternehmen. Die Unternehmensbewertung und -finanzierung im Transaktionsprozess am Beispiel WildFamilienexterne Unternehmensnachfolge Im Mikrounternehmen. Die Unternehmensbewertung Und -finanzierung Im Transaktionsprozess Am Beispiel Wild Wetzikon Ag, Taschenbuch Von Christopher Barcys, Grin, 978-3-346-51905-4, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Authentifizierung der Vergangenheit, Sachbücher von Susanne Luther"Die Authentifizierung der Vergangenheit" von Susanne Luther bietet eine tiefgehende literarische Analyse des Johannesevangeliums. In diesem Werk wird untersucht, wie historische Ereignisse durch literarische Strategien dargestellt werden, die sowohl die Authentizität der Erzählungen konstruieren als auch in Frage stellen. Luther zeigt auf, wie Leserinnen und Leser dazu angeregt werden, die Erzählungen über Jesus als reale geschichtliche Ereignisse zu interpretieren, während gleichzeitig die göttliche Natur Jesu als Christus erkennbar wird. Diese duale Perspektive eröffnet neue Einsichten in die christologische Bedeutung des Johannesevangeliums und dessen Einfluss auf die Wahrnehmung von Geschichte und Glauben. Die Autorin verbindet historiographische und biographische Elemente, um ein umfassendes Bild der johanneischen Geschichtsdarstellung zu zeichnen.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.